Rutin ke Gym tapi Tubuh Tak Berubah? Cek 9 Kebiasaan Ini
Rutin ke gym tetapi hasil belum terlihat? Kenali 9 kesalahan latihan, mulai dari program tak konsisten hingga pola makan dan pemulihan.
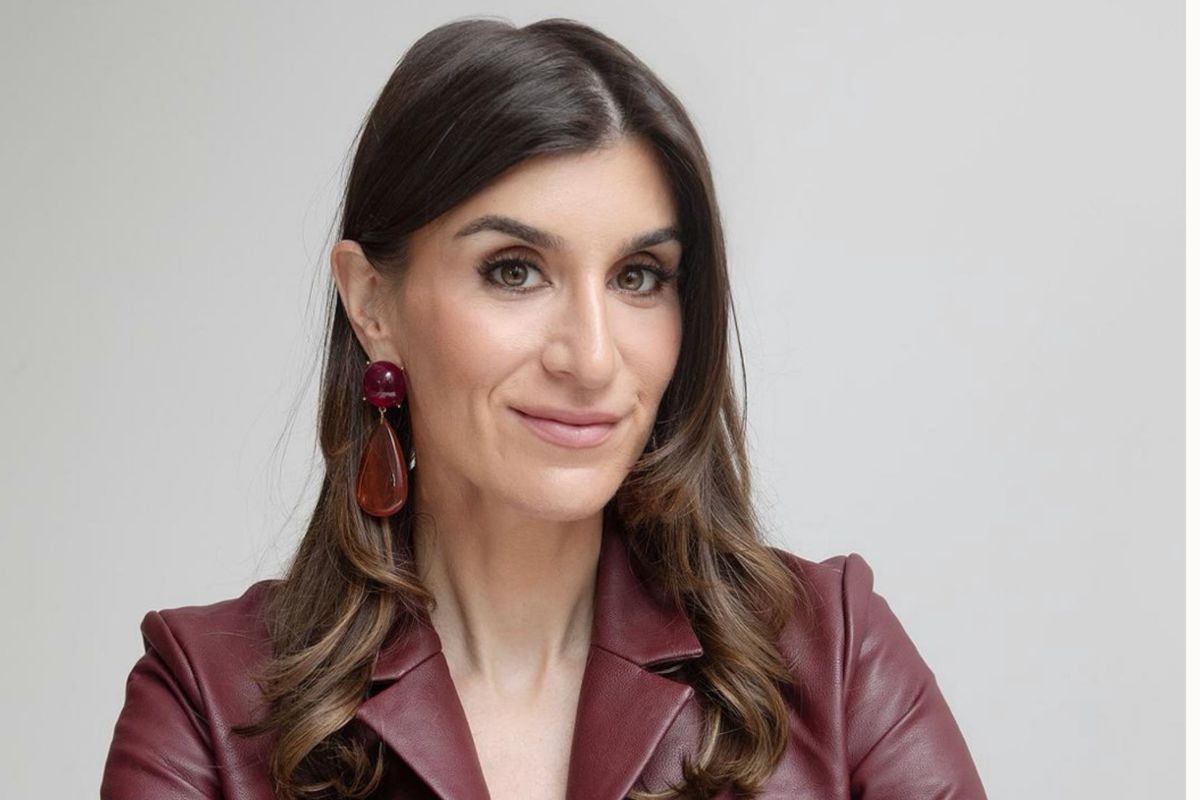
Haley Sacks/Instagram
Harianjogja.com, JOGJA—Memiliki rumah sendiri kerap dipandang sebagai salah satu tanda keberhasilan finansial. Namun, Haley Sacks, kreator konten keuangan yang dikenal sebagai Mrs. Dow Jones, justru bangga memilih menyewa tempat tinggal meski telah menjadi miliuner.
Bagi Sacks, membeli rumah bukan kewajiban yang harus dipenuhi untuk membuktikan seseorang telah mapan. Ia memandang kepemilikan properti sebagai pilihan gaya hidup yang perlu disesuaikan dengan tujuan keuangan dan kebutuhan pribadi.
Dalam wawancara dengan Fortune, Sacks mengatakan dirinya masih ingin memiliki rumah di luar Kota New York pada masa depan, terutama jika telah berkeluarga. Ia membayangkan bisa menentukan sendiri detail hunian, mulai dari warna cat hingga gagang pintu.
Namun, keinginan itu belum membuatnya terburu-buru membeli properti. Sacks ingin mencapai target tertentu dalam investasinya terlebih dahulu sebelum memutuskan mengeluarkan uang untuk rumah.
"Saya seorang miliuner, dan saya bangga dengan status saya sebagai penyewa," kata Sacks kepada Ellie Austin dari Fortune dalam program Fortune Daily.
Sacks dikenal sebagai kreator konten yang membagikan edukasi keuangan pribadi kepada generasi muda. Melalui kontennya, ia mengajak audiens mempertanyakan sejumlah anggapan lama tentang uang, karier, dan pencapaian hidup, termasuk keyakinan bahwa kedewasaan ditandai dengan kepemilikan rumah.
Menurutnya, standar tersebut perlu dipikirkan kembali karena tidak semua orang memiliki kesempatan finansial yang sama untuk membeli hunian.
"Kita semua masih memiliki pemahaman bahwa saat kita memiliki rumah, barulah kita bisa disebut sebagai orang dewasa. Namun, kita perlu memikirkan kembali hal itu, karena banyak dari kita yang mungkin tidak akan pernah memiliki rumah sendiri," ujarnya.
Bagi Sacks, membeli rumah lebih tepat dipandang sebagai keputusan yang berkaitan dengan gaya hidup daripada langkah investasi yang otomatis harus diambil setiap orang.
"Saya hanya akan membelinya sebagai pilihan gaya hidup, bukan sebagai pilihan investasi," katanya.
Ia menilai uang yang disiapkan untuk membayar uang muka rumah juga dapat digunakan untuk berinvestasi di pasar saham. Meski demikian, pilihan antara membeli dan menyewa tidak bisa dilepaskan dari kondisi keuangan, harga hunian, biaya sewa, serta tujuan jangka panjang masing-masing orang.
Kepemilikan rumah juga membawa pengeluaran di luar harga pembelian. Pemilik perlu memperhitungkan biaya perawatan, renovasi, pajak, asuransi, dan berbagai kebutuhan lain yang besarannya bergantung pada lokasi serta kondisi properti.
Karena itu, keputusan membeli rumah sebaiknya tidak hanya didasarkan pada anggapan bahwa harga properti akan selalu naik atau kepemilikan rumah merupakan pencapaian yang wajib diraih.
Pandangan Sacks muncul di tengah persoalan keterjangkauan hunian di Amerika Serikat. Bagi banyak orang muda, kenaikan harga rumah yang lebih cepat daripada pertumbuhan pendapatan membuat proses mengumpulkan uang muka dan membayar cicilan semakin menantang.
Pew Research Center mencatat, nilai median rumah di Amerika Serikat naik 30% secara riil antara 2019 dan 2024. Dalam periode yang sama, pendapatan median rumah tangga yang dikepalai seseorang berusia di bawah 40 tahun hanya meningkat 9% setelah disesuaikan dengan inflasi. <Link url="https://www.pewresearch.org/short-reads/2026/06/24/buying-a-home-has-gotten-harder-for-young-adults-in-most-us-metro-areas/" title="Baca analisis Pew Research Center tentang keterjangkauan rumah"/>.
Perbedaan laju kenaikan tersebut membuat harga rumah semakin sulit dijangkau jika dibandingkan dengan pendapatan. Dalam analisis yang sama, Pew mencatat bahwa pada 2019, sebanyak 56% rumah tangga penyewa berusia di bawah 40 tahun memiliki pendapatan yang cukup untuk menanggung biaya bulanan kepemilikan rumah. Pada 2024, proporsinya turun menjadi 37%.
Angka tersebut menunjukkan bahwa persoalan membeli rumah bukan semata-mata soal kedisiplinan menabung. Harga properti, besarnya uang muka, biaya kredit, dan pengeluaran rutin lainnya turut menentukan apakah seseorang mampu memiliki hunian.
Sebagian orang muda akhirnya menyesuaikan rencana hidup. Ada yang mempertimbangkan rumah yang membutuhkan renovasi, mencari tambahan penghasilan, atau menunda pembelian rumah sambil memperkuat kondisi keuangan.
Susan Wachter, profesor real estat dan keuangan di Wharton School, University of Pennsylvania, mengatakan perubahan yang terjadi tidak sekadar berupa penundaan pencapaian hidup, tetapi juga perubahan cara generasi muda menjalani kehidupan.
"Mereka tidak sekadar menunda pencapaian tahapan hidup. Mereka juga menempuh jalan yang berbeda," ujar Wachter kepada Fortune.
Meski menekankan pentingnya menentukan pilihan keuangan sendiri, Sacks tidak mengabaikan dukungan yang membantunya membangun karier.
Ia pernah kehilangan pekerjaan pada 2018 dan kemudian bekerja sebagai penulis lepas dengan memanfaatkan koneksi yang dimilikinya di industri media. Pada masa tersebut, orang tuanya turut membantu membayar biaya sewa tempat tinggal.
"Saya tidak ingin mengabaikan hal-hal seperti itu, karena itu sangatlah penting," katanya.
Pengakuan tersebut menjadi bagian penting dalam memahami perjalanan finansial Sacks. Keberhasilannya saat ini tidak dapat dipisahkan dari berbagai kondisi yang membantunya melewati masa sulit, termasuk bantuan keluarga.
Pengalaman itu juga menunjukkan bahwa keputusan keuangan seseorang dipengaruhi banyak faktor. Pendapatan, dukungan keluarga, tempat tinggal, tanggungan, dan kesempatan berinvestasi dapat membuat pilihan yang terlihat sederhana bagi seseorang menjadi jauh lebih sulit bagi orang lain.
Pengalaman Sacks tidak berarti menyewa rumah selalu lebih menguntungkan daripada membeli properti. Kedua pilihan memiliki konsekuensi yang berbeda, bergantung pada kebutuhan dan kondisi finansial seseorang.
Menyewa dapat memberikan fleksibilitas untuk berpindah tempat tinggal tanpa harus menanggung seluruh biaya perawatan properti. Pilihan ini juga dapat memberi ruang bagi penyewa untuk mengalokasikan sebagian dana ke tabungan atau investasi, selama pengelolaan uang dilakukan secara terencana.
Sebaliknya, membeli rumah dapat memberikan kepastian tempat tinggal dan membangun kepemilikan aset dalam jangka panjang. Namun, calon pembeli perlu memperhitungkan uang muka, cicilan, bunga kredit, pajak, biaya perawatan, serta kemungkinan perubahan kondisi keuangan.
Karena itu, keputusan sebaiknya dibuat dengan membandingkan total biaya dan manfaat kedua pilihan, bukan hanya melihat harga rumah atau besarnya uang sewa setiap bulan.
Bagi orang yang sedang merencanakan keuangan, pertanyaan pentingnya bukan semata-mata kapan harus memiliki rumah, melainkan apakah keputusan tersebut sesuai dengan kemampuan dan tujuan hidupnya. Memiliki rumah dapat menjadi target yang berarti, tetapi menyewa sambil membangun tabungan dan investasi juga dapat menjadi pilihan yang masuk akal.
Pada akhirnya, pengalaman Haley Sacks mengingatkan bahwa keberhasilan finansial tidak selalu memiliki bentuk yang sama bagi setiap orang. Kepemilikan rumah dapat menjadi salah satu tujuan, tetapi tidak seharusnya menjadi satu-satunya ukuran untuk menilai kemapanan seseorang.
Cek Berita dan Artikel yang lain di Harian Jogja, dan edisi cetak versi elektronik kami hadir di Epaper Harian Jogja.


Rutin ke gym tetapi hasil belum terlihat? Kenali 9 kesalahan latihan, mulai dari program tak konsisten hingga pola makan dan pemulihan.
Veda Ega Pratama bersiap menghadapi Moto3 Australia 2026. Modal finis keenam di Mandalika, ia harus beradaptasi dengan Phillip Island.
Pegadaian meraih dua penghargaan di Asian Innovation Excellence Awards 2026 di Singapura untuk inovasi teknologi dan pengalaman nasabah melalui transformasi
Practice MotoGP Australia di Phillip Island disebut dihentikan dua kali, setelah insiden Bezzecchi dan kemunculan walabi di lintasan.
Diperkirakan 45.000 warga etnis Korea memeluk Islam. Simak alasan spiritual, nilai kehidupan, dan peran komunitas Muslim di Korea Selatan.
Topan Champi memicu penutupan aktivitas di Taiwan. Lebih dari 600 penerbangan dibatalkan, 1.300 warga dievakuasi, dan hujan lebat mengancam.