Progres Jembatan Kewek 73%, Ditargetkan Rampung Desember
Progres penggantian Jembatan Kewek mencapai 73,009% per 25 Oktober 2026. Proyek ini ditargetkan selesai pada 25 Desember 2026.
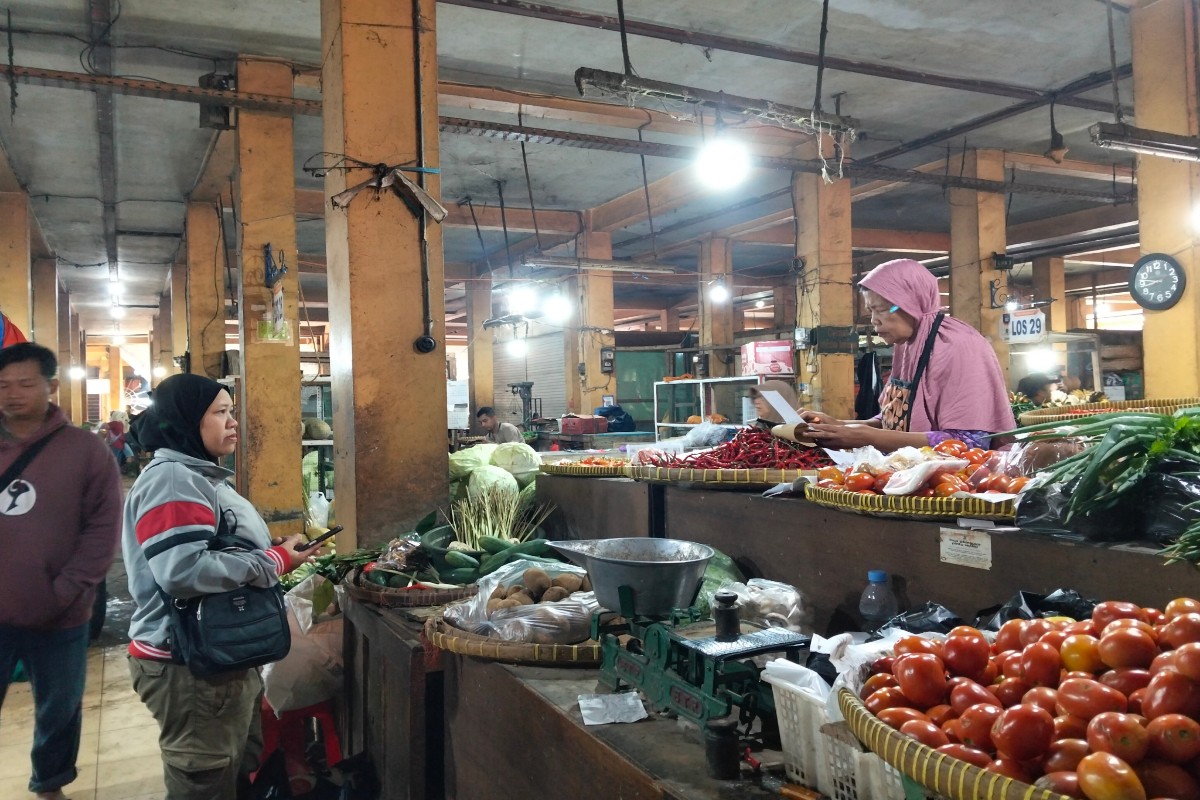
Seorang pedagang sayur sedang melayani pembeli di Pasar Beringharjo. Kredit UMKM DIY mencapai Rp27,50 triliun pada Agustus 2026, tetapi melambat 2,05% dengan rasio NPL sebesar 8,32%. /Anisatul Umah - Harian Jogja.
Harianjogja.com, JOGJA—Penyaluran kredit Usaha Mikro, Kecil, dan Menengah (UMKM) di Daerah Istimewa Yogyakarta (DIY) mencapai Rp27,50 triliun pada Agustus 2026. Nilai ini setara dengan 42,48% dari total kredit perbankan di DIY yang mencapai Rp64,75 triliun.
Meski memiliki porsi cukup besar, pertumbuhan kredit UMKM tercatat melambat 2,05% dibandingkan periode yang sama tahun lalu sebesar Rp28,08 triliun.
Kepala Otoritas Jasa Keuangan (OJK), DIY Eko Yunianto, mengatakan melambatnya pertumbuhan kredit UMKM di DIY dipengaruhi oleh adanya perlambatan permintaan dan peningkatan penerapan prinsip kehati-hatian oleh perbankan, mengingat rasio Non Performing Loan (NPL) kredit UMKM relatif tinggi.
"Pada Posisi Agustus 2026, kredit UMKM yang disalurkan perbankan di DIY tercatat sebesar Rp27.509 miliar atau memiliki porsi sebesar 42,48% terhadap total kredit perbankan yang mencapai Rp64.749 miliar," kata Eko, Kamis (29/10/2026).
Dia menjelaskan penyaluran kredit UMKM di DIY paling banyak terserap ke sektor perdagangan besar dan eceran, termasuk reparasi dan perawatan mobil serta sepeda motor dengan porsi 40,01%. Selanjutnya, sektor pertanian, kehutanan, dan perikanan menyerap 12,63%, disusul sektor industri pengolahan sebesar 11,65%.
"Pada posisi Agustus 2026, NPL pada segmen UMKM di perbankan wilayah DIY sebesar 8,32%," jelasnya.
Pelemahan konsumsi masyarakat dan adanya fenomena downgrade berdampak pada iklim usaha UMKM di DIY. Eko mengatakan pelaku usaha lebih berhati-hati dalam melakukan ekspansi, yang berdampak pada menurunnya permintaan terhadap kredit atau pembiayaan baru, baik untuk kebutuhan modal kerja maupun investasi.
Selain itu, menurutnya perbankan juga cenderung lebih selektif dan berupaya meningkatkan kehati-hatian. "Serta menerapkan manajemen risiko secara lebih ketat dalam penyaluran kredit untuk menjaga kualitas aset, di tengah perlambatan aktivitas usaha," ujarnya.
Dorong Penyaluran Kredit UMKM
Lebih lanjut, dia mengatakan OJK menyiapkan sejumlah langkah untuk mendorong penyaluran kredit UMKM di DIY di tengah pelemahan daya beli masyarakat. Upaya tersebut di antarannya mendorong perbankan merencanakan pertumbuhan kredit UMKM secara secara terukur, berkelanjutan, dan berbasis risiko dalam Rencana Bisnis Bank.
"Sejalan dengan terbitnya POJK Nomor 17 Tahun 2026 tentang Rencana Bisnis Bank Umum," ujarnya.
Kemudian, mempermudah akses pembiayaan UMKM. Menurutnya, OJK telah menerbitkan POJK Nomor 19 Tahun 2025 tentang Kemudahan Akses Pembiayaan kepada UMKM.
Ia mengatakan kebijakan ini mendorong bank dan lembaga jasa keuangan non bank memberikan pembiayaan yang lebih mudah, cepat, tepat, dan inklusif, tetapi tetap disertai tata kelola serta manajemen risiko yang baik.
Selanjutnya, skema pembiayaan didorong agar lebih sesuai dengan karakteristik UMKM, termasuk melalui supply chain financing dan pemanfaatan teknologi.
Lalu, memperkuat kolaborasi OJK dengan Kementerian UMKM, mencakup optimalisasi kredit program pemerintah, peningkatan kelayakan usaha UMKM, integrasi program pemberdayaan, akses pasar dan rantai pasok, digitalisasi, hilirisasi, inovasi, kekayaan intelektual, serta pembiayaan inklusif dan berkelanjutan.
Upaya lainnya membangun basis data pembiayaan UMKM. Eko mengatakan OJK tengah mengembangkan sistem informasi pembiayaan UMKM terintegrasi, penyempurnaan dashboard pembiayaan UMKM, metodologi dan diseminasi indeks pembiayaan UMKM, serta laporan pembiayaan UMKM secara berkala.
OJK juga mendorong alternatif pembiayaan di luar bank. Menurutnya, dukungan OJK tidak hanya melalui perbankan. Hingga Juni 2026, total pembiayaan UMKM lintas sektor mencapai Rp1.948,72 triliun, tumbuh 2,18% (year-on-year/yoy). Ia mengatakan perbankan masih mendominasi sebesar 82,44%, tetapi pembiayaan juga berasal dari PVML sebesar 17,50% dan pasar modal 0,06%.
"OJK juga mendorong business matching dan akses UMKM terhadap pembiayaan melalui kanal lain, antara lain Penyelenggara Pinjaman Daring dan ekosistem pasar modal seperti Securities Crowdfunding," jelasnya.
Eko mengatakan OJK berupaya mengembangkan UMKM sesuai dengan potensi ekonomi daerah. Melalui kantor OJK di daerah dan Tim Percepatan Akses Keuangan Daerah (TPAKD), OJK mempertemukan pelaku usaha, pemerintah daerah, dan lembaga jasa keuangan untuk memperluas akses pembiayaan bagi UMKM berdasarkan potensi unggulan masing-masing wilayah.
Dari sisi infrastruktur informasi kredit, kata Eko, OJK juga telah melakukan optimalisasi SLIK sejak 1 Juli 2026 untuk memperluas akses pembiayaan UMKM yang sehat dan berkualitas.
"Optimalisasi dilakukan antara lain melalui percepatan pembaruan informasi kredit paling lambat tiga hari kerja setelah pelunasan serta penerapan threshold informasi debitur di atas Rp1 juta," jelasnya.
UMKM DIY Dituntut Adaptif dan Responsif
Pelemahan daya beli masyarakat dan perubahan pola konsumsi menjadi tantangan bagi pelaku UMKM di DIY. Kepala Bidang Kewirausahaan Dinas Koperasi dan UKM DIY, Hana Fais Prabowo, mengatakan penurunan daya beli masyarakat menjadi sinyal bagi pelaku UMKM untuk adaptif dan responsif.
Ia menjelaskan, fenomena downgrade, yakni peralihan konsumen ke produk yang lebih murah tetapi tetap fungsional, bukan semata-mata menjadi ancaman bagi UMKM. Perubahan pola konsumsi tersebut, kata dia, merupakan pergeseran perilaku pasar yang menuntut penyesuaian strategi baik dari sisi harga, ukuran, dan kemasan produk.
Menurutnya, peluang UMKM untuk naik kelas tetap terbuka, tergantung dari kemampuan inovasi para pelaku usaha. Hana Fais menjelaskan, ketika konsumen mengurangi pengeluaran untuk produk bermerek premium nasional atau impor, UMKM lokal yang berkualitas dengan harga lebih terjangkau memiliki peluang untuk mengambil ceruk pasar baru.
"UMKM yang jeli memanfaatkan momen ini dengan mengeluarkan kemasan varian ekonomis, memperluas efisiensi operasional, atau menguatkan penetrasi pasar lokal dapat meraih porsi pasar (market share) yang lebih besar," ujarnya.
UMKM DIY Tembus 347.744 Unit
Dinas Koperasi dan UKM DIY mencatat berdasarkan aplikasi SiBakul Jogja jumlah UMKM di DIY mencapai 347.744 unit per 31 Desember 2025. Hana Fais mengatakan jumlah ini meningkat sebanyak 1.764 unit atau sekitar 0,51% selama 2025, di mana pada tahun 2024 jumlah UMKM yang tercatat sebanyak 345.980 unit.
Ia menjelaskan dari jumlah tersebut, berdasarkan skala usaha untuk
Usaha Mikro sebanyak 329.487 unit atau 94,75% dari total UMKM DIY, Usaha Kecil sebanyak 16.126 unit atau 4,64% dari total UMKM DIY, dan Usaha Menengah sebanyak 2.131 unit atau 0,61% dari total UMKM DIY.
"Sektor perdagangan merupakan sektor terbesar, dengan 177.898 unit usaha," ungkapnya.
Lebih lanjut dia mengatakan sebagai salah satu tumpuan ekonomi, Dinas Koperasi dan UKM DIY mendorong agar UMKM bisa naik kelas melalui beberapa upaya.
Pertama, digitalisasi dan akses pasar, yakni mengoptimalkan platform SiBakul Jogja dengan skema Gapura Sibakul untuk perluasan pasar UMKM di perhotelan, kolaborasi afiliasi hingga televisi fasilitas, gratis ongkir, kemitraan e-commerce, dan promosi ekspor.
Kedua, standarisasi produk, melalui pendampingan legalitas gratis seperti sertifikasi Halal, Pangan Industri Rumah Tangga (PIRT), Hak Kekayaan Intelektual (HKI), hingga BPOM. Ketiga, literasi keuangan melalui pelatihan manajemen kas digital dan fasilitasi akses
perbankan (KUR).
"Dan terakhir dukungan peningkatan kapasitas pelaku usaha melalui skema LMS/e-learning di SiBakul Jogja," jelasnya.
Tantangan UMKM Naik Kelas
Dia menjelaskan setidaknya ada tiga hal yang menjadi tantangan utama bagi UMKM di DIY untuk naik kelas. Pertama, keterbatasan literasi manajemen dan keuangan, di mana masih banyak yang mencampur uang pribadi dan usaha.
Kedua, konsistensi pasokan bahan baku dan kendala menjaga Standard Operating Procedure (SOP) mutu produk saat pesanan melonjak. "Dan masih rendahnya tingkat adopsi teknologi pencatatan modern pada skala mikro," ujarnya.
Menurutnya, dalam satu tahun terakhir jumlah UMKM yang secara formal dan operasional mencatatkan kelayakan untuk "naik kelas" diperkirakan berada di kisaran 2%-3% dari total UMKM yang terdata dan mendapatkan pendampingan aktif.
Ia mengatakan beberapa indikator yang digunakan untuk menyatakan UMKM naik kelas adalah omzet dan aset, dinilai melalui peningkatan pendapatan tahunan dan penambahan nilai aset bersih sesuai kriteria PP No. 7 Tahun 2021.
Kemudian, legalitas lengkap, seperti memiliki Nomor Induk Berusaha (NIB) sertifikasi Halal, HKI, serta perizinan edar resmi. Lalu manajemen keuangan dan tenaga kerja, di mana UMKM sudah memiliki pencatatan keuangan tersistem (terpisah dari keuangan pribadi) serta penambahan jumlah tenaga kerja lokal.
"Selanjutnya, jangkauan pemasaran, di mana UMKM mampu menembus pasar ritel modern, pasar antar daerah, hingga melakukan ekspor," lanjutnya.
Menyasar UMKM Produktif dan Prospektif
Sebelumnya, Ekonom Universitas Atma Jaya Yogyakarta (UAJY), Y. Sri Susilo, menilai pembiayaan bagi UMKM di DIY perlu menyasar usaha yang produktif dan prospektif. Dia mengatakan UMKM yang mencakup sekitar 98% dari total usaha di DIY memiliki peran besar dalam penyerapan tenaga kerja.
Sementara itu, usaha berskala besar lebih banyak berkontribusi terhadap pertumbuhan ekonomi melalui penciptaan nilai tambah dari aktivitas produksi.
Susilo menilai kontribusi UMKM terhadap pertumbuhan ekonomi perlu dilihat berdasarkan sektor usahanya. Menurutnya, UMKM yang bergerak di bidang kerajinan, kuliner, perdagangan hingga usaha yang berkaitan dengan pariwisata memiliki potensi untuk memberikan kontribusi terhadap pertumbuhan ekonomi DIY.
"Prinsipnya secara umum, kredit secara umum termasuk KUR itu diberikan pada sektor yang produktif dan prospektif," ujarnya.
Menurutnya, UMKM yang dinilai prospektif tidak hanya yang bergerak langsung di sektor pariwisata. Usaha kuliner, kerajinan, dan oleh-oleh memang memiliki keterkaitan erat dengan pariwisata, tetapi sektor lain seperti pertanian, peternakan, dan perikanan juga berpotensi mendapat manfaat dari pertumbuhan sektor tersebut.
"UMKM sektor pertanian itu kan tidak langsung. Tapi bahwa kemudian hasil-hasil pertanian, sayur-mayur, padi, dan sebagainya itu kan disetorkan kepada rumah makan dan sebagainya, yang rumah makan tadi melayani pariwisata," jelasnya.
Dia mengatakan, UMKM tidak hanya butuh pelatihan, namun juga pendampingan, termasuk untuk mendapatkan pendanaan sampai tercapai kreditnya. Ia mengatakan perguruan tinggi dapat mengambil peran lebih besar dalam memberikan pendampingan kepada pelaku UMKM, bukan hanya melalui pelatihan.
"Jadi kalau mendampingi pengajuan kredit ya sampai goal kreditnya. Tidak hanya pelatihan sekali jadi terus sudah cukup," lanjutnya.
Cek Berita dan Artikel yang lain di Harian Jogja, dan edisi cetak versi elektronik kami hadir di Epaper Harian Jogja.


Progres penggantian Jembatan Kewek mencapai 73,009% per 25 Oktober 2026. Proyek ini ditargetkan selesai pada 25 Desember 2026.
FIFA mencatat enam klub Indonesia terkena 30 larangan pendaftaran pemain sepanjang 2025/2026. Indonesia masuk 10 besar dunia.
Tiga wakil Indonesia tampil di semifinal Hylo Open 2026, Sabtu (31/10). Simak jadwal pertandingan dan siaran langsung di TVRI Sport serta Vidio.
Stretch mark saat hamil dipengaruhi peregangan kulit, hormon, dan faktor keturunan. Kenali lima penyebab serta cara merawat kulit selama kehamilan.
Arema FC tertinggal 0-2 dari Bali United pada babak pertama pekan kedelapan Super League 2026/2027. Dua gol tercipta pada menit ke-40 dan 44.
Kenali berbagai shortcut keyboard Windows untuk mengedit teks, mengelola file, membuka aplikasi, hingga mengatur desktop tanpa mouse.