Hasil Liga Champions: Club Brugge Libas RC Lens 3-0
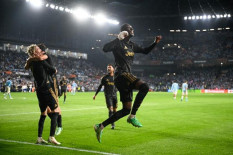
Club Brugge menang 3-0 atas RC Lens di Liga Champions lewat gol Hans Vanaken, Joaquin Seys, dan Carlos Forbs.
Ilustrasi perumahan/magnific.com
Harianjogja.com, JOGJA—Cara mengelola uang dapat berubah seiring perkembangan teknologi, harga kebutuhan hidup, dan kondisi ekonomi. Perbedaan itu terlihat pada generasi Z atau Gen Z dan milenial, terutama dalam kebiasaan berbelanja, menggunakan layanan keuangan, serta menentukan prioritas pengeluaran.
Bagi pembaca yang sedang membangun kebiasaan finansial, perbedaan antargenerasi ini bisa menjadi bahan evaluasi. Bukan berarti satu generasi pasti lebih hemat daripada generasi lainnya, tetapi ada sejumlah pola yang menunjukkan bagaimana orang mempertimbangkan pengeluaran sesuai kebutuhan dan kemampuan keuangan mereka.
Laporan Gen Z Money Manners Report dari Cash App pada 2024 menemukan 55% responden Gen Z menilai milenial menghabiskan terlalu banyak uang atau mudah terpengaruh teman untuk berbelanja berlebihan. Sementara itu, survei perusahaan pemasaran Attentive menunjukkan milenial lebih sering mengaku melakukan pembelian impulsif dibandingkan Gen Z dalam survei yang mereka lakukan di Amerika Serikat.
Berikut lima perbedaan kebiasaan keuangan yang menarik untuk dicermati.
Gen Z tumbuh ketika internet dan ponsel pintar telah menjadi bagian dari kehidupan sehari-hari. Kondisi tersebut membuat layanan keuangan berbasis aplikasi, seperti dompet digital, pembayaran elektronik, dan platform investasi, lebih mudah dijangkau oleh generasi ini.
Milenial juga menggunakan layanan perbankan digital. Namun, pilihan layanan keuangan seseorang tidak hanya ditentukan oleh generasi, melainkan juga kebutuhan transaksi, biaya layanan, keamanan, serta akses terhadap produk keuangan.
Bagi pengguna, layanan digital dapat mempermudah pemantauan saldo dan pencatatan pengeluaran. Meski begitu, kemudahan transaksi juga perlu diimbangi kebiasaan memeriksa mutasi rekening, menjaga kerahasiaan data, dan memahami risiko sebelum berinvestasi.
Karena itu, memilih layanan keuangan sebaiknya tidak sekadar mengikuti tren. Pengguna perlu memastikan penyedia layanan memiliki izin yang sesuai dan memahami biaya maupun ketentuan produk yang digunakan.
Memiliki rumah sendiri masih menjadi tujuan finansial bagi banyak orang. Namun, kenaikan harga properti dan kebutuhan biaya hidup dapat membuat sebagian anak muda menunda pembelian rumah atau memilih menyewa tempat tinggal terlebih dahulu.
Gen Z yang baru memasuki dunia kerja menghadapi tantangan berbeda dibandingkan orang yang sudah lebih lama membangun karier. Mengumpulkan uang muka, membayar cicilan, dan memenuhi kebutuhan sehari-hari secara bersamaan membutuhkan perencanaan yang matang.
Menyewa rumah tidak otomatis berarti seseorang gagal mencapai kestabilan finansial. Pilihan tersebut bisa masuk akal jika seseorang masih membangun dana darurat, belum menetap di satu kota, atau membutuhkan fleksibilitas untuk pekerjaan.
Sebaliknya, membeli rumah juga dapat menjadi pilihan tepat jika sesuai dengan kemampuan membayar dan rencana jangka panjang. Hal terpenting adalah menghitung total biaya, termasuk cicilan, pajak, perawatan, dan kebutuhan rutin lainnya, sebelum mengambil keputusan.
Salah satu perbedaan yang didukung survei Attentive adalah kecenderungan melakukan pembelian impulsif. Sebanyak 74% responden milenial mengaku sering atau sesekali melakukan pembelian spontan, sedangkan pada Gen Z angkanya mencapai 63%.
Survei yang sama menemukan 47% responden Gen Z lebih memilih menunggu beberapa hari sebelum membeli barang. Pada kelompok milenial, persentasenya sebesar 41%.
Temuan tersebut menunjukkan adanya perbedaan kecenderungan dalam mengambil keputusan belanja di antara responden. Namun, angka itu tidak berarti seluruh milenial gemar berbelanja tanpa perhitungan atau semua Gen Z selalu membuat keputusan yang matang.
Kebiasaan menunda pembelian bisa diterapkan siapa saja untuk mengurangi pengeluaran yang tidak direncanakan. Sebelum membayar, calon pembeli dapat membandingkan harga, membaca ulasan, serta bertanya apakah barang tersebut benar-benar dibutuhkan.
Untuk pembelian bernilai besar, memberi jeda waktu sebelum mengambil keputusan juga membantu seseorang menilai dampaknya terhadap anggaran bulanan.
Attentive juga menemukan perbedaan kisaran transaksi belanja daring yang dianggap nyaman oleh responden. Milenial cenderung nyaman membelanjakan sekitar US$50–US$100 dalam satu transaksi, sedangkan Gen Z memilih kisaran US$20–US$50.
Perbedaan ini perlu dibaca sesuai konteks survei. Responden milenial umumnya lebih lama berada di dunia kerja, sedangkan sebagian Gen Z masih kuliah atau berada pada tahap awal karier. Perbedaan pendapatan dan tanggungan dapat memengaruhi kemampuan berbelanja.
Meski nominal dalam survei menggunakan dolar AS dan tidak bisa langsung diterapkan pada konsumen Indonesia, prinsip mengatur batas belanja tetap relevan. Pembeli dapat menentukan anggaran untuk kebutuhan pokok, tabungan, cicilan, dan hiburan sebelum berbelanja daring.
Diskon dan gratis ongkos kirim juga tidak selalu berarti penghematan jika pembelian tersebut sebenarnya tidak diperlukan. Memeriksa total harga setelah pajak, ongkos kirim, dan biaya lainnya dapat membantu menghindari pengeluaran yang tidak direncanakan.
Makan di restoran, menonton konser, bepergian, dan mencoba kegiatan baru merupakan bagian dari gaya hidup berbagai generasi. Perbedaannya terletak pada cara seseorang menentukan prioritas dan menyesuaikan pengeluaran dengan kemampuan finansial.
Bagi sebagian milenial, pengeluaran untuk pengalaman menjadi cara menikmati hasil kerja atau membangun hubungan sosial. Gen Z pun memiliki minat serupa, tetapi tekanan anggaran dapat mendorong sebagian anak muda untuk mencari pilihan yang lebih murah atau membatasi frekuensi kegiatan.
Tidak ada alasan untuk menganggap pengeluaran hiburan selalu boros. Kegiatan tersebut tetap dapat menjadi bagian dari anggaran yang sehat selama kebutuhan pokok, kewajiban pembayaran, dan target tabungan tidak terabaikan.
Salah satu cara praktis adalah menetapkan batas anggaran hiburan sejak awal. Jika ingin menonton konser atau bepergian, misalnya, seseorang dapat menyiapkan dana secara bertahap daripada mengandalkan utang konsumtif.
Perbedaan perilaku keuangan Gen Z dan milenial tidak bisa dilepaskan dari tahap kehidupan, pendapatan, tanggungan, dan lingkungan ekonomi. Hasil survei juga dipengaruhi oleh karakteristik responden serta metode penelitian yang digunakan.
Karena itu, pembaca tidak perlu mengikuti kebiasaan satu generasi hanya karena dianggap lebih modern atau hemat. Hal yang lebih penting adalah membangun anggaran, menyiapkan dana darurat, memahami risiko utang, dan menetapkan tujuan keuangan yang realistis.
Kebiasaan menunda belanja, membandingkan harga, serta memeriksa kemampuan sebelum mengambil cicilan dapat diterapkan oleh siapa pun. Dengan cara tersebut, keputusan finansial tidak sekadar mengikuti tren atau tekanan lingkungan, tetapi benar-benar sesuai dengan kebutuhan dan kemampuan masing-masing.
Cek Berita dan Artikel yang lain di Harian Jogja, dan edisi cetak versi elektronik kami hadir di Epaper Harian Jogja.


Club Brugge menang 3-0 atas RC Lens di Liga Champions lewat gol Hans Vanaken, Joaquin Seys, dan Carlos Forbs.
Memori HP penuh meski foto sudah dicadangkan? Cek status backup, optimasi iCloud, fitur Google Photos, cache, dan file unduhan.
Robert Kiyosaki menyoroti lima kesalahan finansial, mulai dari terlalu banyak analisis hingga keputusan emosional, yang bisa menghambat seseorang membangun keka
Jadwal Liga Europa 22–23 Oktober 2026 menyajikan 18 laga, termasuk Juventus vs Rennes, OFI Crete vs Leverkusen, dan Bournemouth vs Milan.
MotoGP 2027 mengalami perubahan besar. Jack Miller, Brad Binder, dan Franco Morbidelli pindah ke WSBK. Simak nasib Rins dan Viñales.
Yamaha MT-125 model 2027 mendapat desain baru, jok revisi, dan layar TFT 5 inci. Apakah pembaruan ini menjadi petunjuk untuk MT-15?