Rute, Tarif, hingga Detail Pemberhentian Trans Jogja, Minggu 18 Oktober
Simak daftar lengkap jalur Trans Jogja aktif beserta tarif terbaru dan sistem pembayaran nontunai di Yogyakarta.
Ilustrasi pensiun (Freepik)
Harianjogja.com, JOGJA—Menentukan target dana pensiun sejak dini dapat membantu seseorang menjaga kondisi keuangan setelah tidak lagi bekerja. Namun, jumlah yang perlu disiapkan berbeda-beda, bergantung pada penghasilan, kebutuhan hidup, usia pensiun, dan sumber pendapatan pada masa tua.
Salah satu pendekatan yang bisa digunakan adalah menyiapkan dana pensiun sebesar 10–12 kali penghasilan tahunan menjelang pensiun. Ada pula metode yang menghitung kebutuhan berdasarkan pengeluaran tahunan, usia, atau persentase penghasilan yang disisihkan secara rutin.
Dikutip dari Yahoo Finance, terdapat sejumlah metode yang dapat digunakan untuk memperkirakan kebutuhan dana pensiun. Metode tersebut bisa menjadi titik awal perencanaan, tetapi tidak dapat dianggap sebagai angka pasti yang berlaku bagi semua orang.
Pasalnya, sejumlah pedoman dikembangkan berdasarkan kondisi keuangan dan sistem jaminan sosial di Amerika Serikat. Pekerja di Indonesia perlu menyesuaikan perhitungannya dengan biaya hidup, inflasi, manfaat BPJS Ketenagakerjaan, serta program pensiun lain yang dimiliki.
Cara sederhana untuk memperkirakan target dana pensiun adalah mengalikan penghasilan tahunan menjelang pensiun dengan angka 10 hingga 12.
Sebagai contoh, seseorang yang memperoleh penghasilan Rp15 juta per bulan memiliki penghasilan tahunan sebesar Rp180 juta. Dengan metode ini, target dana pensiunnya dapat dihitung sebagai berikut:
Rp180 juta × 10 = Rp1,8 miliar.
Rp180 juta × 12 = Rp2,16 miliar.
Dengan demikian, perkiraan target dana pensiun berada pada kisaran Rp1,8 miliar hingga Rp2,16 miliar.
Namun, angka tersebut bukan jaminan bahwa seluruh kebutuhan hidup selama pensiun akan terpenuhi. Kebutuhan seseorang yang sudah memiliki rumah sendiri dan tidak mempunyai utang bisa berbeda dari orang yang masih membayar cicilan atau menanggung biaya pendidikan anak.
Karena itu, kelipatan penghasilan sebaiknya digunakan sebagai tolok ukur awal. Setelah memperoleh perkiraan, sesuaikan target dengan pengeluaran rumah tangga dan sumber pendapatan yang diperkirakan tersedia setelah berhenti bekerja.
Metode berikutnya dikenal sebagai aturan 25 kali atau 25x rule. Pendekatan ini menyarankan seseorang mengumpulkan dana pensiun sebesar 25 kali kebutuhan penarikan tahunan dari tabungan dan investasi.
Misalnya, seseorang memperkirakan perlu mengambil Rp5 juta per bulan dari tabungan dan investasinya selama pensiun. Kebutuhan penarikan selama setahun mencapai Rp60 juta.
Jika menggunakan aturan 25 kali, target dana pensiunnya menjadi Rp1,5 miliar. Angka tersebut diperoleh dari Rp60 juta dikalikan 25.
Metode ini berkaitan dengan aturan penarikan 4 persen atau 4 percent rule. Berdasarkan pendekatan tersebut, seseorang menarik 4 persen dari nilai awal portofolio pensiun pada tahun pertama. Penarikan pada tahun-tahun berikutnya kemudian disesuaikan dengan inflasi.
Meski demikian, aturan 4 persen tidak menjamin dana akan mencukupi sepanjang masa pensiun. Pendekatan ini dikembangkan berdasarkan asumsi tertentu, termasuk masa pensiun sekitar 30 tahun, sehingga hasilnya dapat berbeda jika seseorang pensiun lebih dini, menghadapi penurunan pasar investasi, atau mengalami pengeluaran besar yang tidak terduga.
Perhitungan tersebut juga perlu mempertimbangkan pendapatan pensiun lain yang diterima. Jika sebagian kebutuhan sudah dipenuhi melalui manfaat pensiun atau pendapatan rutin lainnya, jumlah yang perlu diambil dari tabungan pribadi bisa lebih rendah.
Kesiapan pensiun juga dapat dievaluasi dengan membandingkan tabungan yang telah terkumpul dengan penghasilan tahunan berdasarkan usia.
Perusahaan investasi T. Rowe Price menggunakan tolok ukur berupa kelipatan gaji tahunan untuk menilai perkembangan tabungan pensiun. Dalam salah satu acuannya, orang berusia 40 tahun disarankan memiliki tabungan sekitar 1,5–2,5 kali penghasilan tahunan. Sementara itu, orang berusia 50 tahun memiliki tolok ukur sekitar 3,5–5,5 kali penghasilan tahunan.
Sebagai ilustrasi, seseorang berusia 40 tahun dengan penghasilan Rp10 juta per bulan atau Rp120 juta per tahun memiliki tolok ukur tabungan sekitar Rp180 juta hingga Rp300 juta.
Adapun seseorang berusia 50 tahun dengan penghasilan tahunan yang sama memiliki tolok ukur sekitar Rp420 juta hingga Rp660 juta.
Angka tersebut merupakan patokan untuk mengevaluasi perkembangan tabungan, bukan jumlah final yang pasti mencukupi kebutuhan hidup setelah pensiun. Tolok ukur T. Rowe Price juga menggunakan asumsi tertentu mengenai pertumbuhan penghasilan, hasil investasi, usia pensiun, dan manfaat jaminan sosial di Amerika Serikat.
Jika tabungan masih jauh dari target, seseorang dapat mengevaluasi pengeluaran, meningkatkan alokasi tabungan secara bertahap, atau menyesuaikan rencana usia pensiun. Perhitungan juga perlu disesuaikan dengan manfaat program pensiun dan kondisi keuangan di Indonesia.
Pedoman lain yang banyak digunakan adalah menyisihkan setidaknya 15 persen dari penghasilan sebelum pajak setiap tahun untuk dana pensiun. Angka ini merupakan rekomendasi Fidelity, perusahaan jasa keuangan di Amerika Serikat, yang turut memperhitungkan kontribusi pemberi kerja jika tersedia.
Sebagai ilustrasi, seseorang dengan penghasilan Rp10 juta per bulan dapat menyisihkan Rp1,5 juta setiap bulan jika menggunakan patokan 15 persen. Jika penghasilannya meningkat menjadi Rp15 juta per bulan, alokasi tabungan menjadi Rp2,25 juta per bulan.
Rekomendasi tersebut menggunakan asumsi bahwa seseorang mulai menabung sejak usia 25 tahun hingga 67 tahun. Perhitungannya juga mempertimbangkan bahwa sekitar 45 persen pendapatan saat pensiun berasal dari tabungan, sedangkan sisanya berasal dari manfaat jaminan sosial di Amerika Serikat.
Asumsi itu tidak dapat diterapkan begitu saja di Indonesia karena sistem jaminan sosial dan program pensiunnya berbeda. Pekerja perlu memperhitungkan manfaat BPJS Ketenagakerjaan, program pensiun perusahaan jika tersedia, serta tabungan dan investasi pribadi.
Orang yang baru mulai menabung pada usia lebih tua atau berencana pensiun lebih awal mungkin perlu menyisihkan persentase penghasilan yang lebih besar untuk mengejar target. Sebaliknya, besarnya alokasi tabungan juga perlu mempertimbangkan kemampuan keuangan rumah tangga.
Hal terpenting adalah membangun kebiasaan menyisihkan uang secara rutin tanpa mengabaikan kebutuhan pokok dan kewajiban keuangan lainnya.
Aturan 80 persen atau 80 percent rule memperkirakan seseorang membutuhkan pendapatan sekitar 80 persen dari penghasilan menjelang pensiun untuk membiayai kehidupan setelah berhenti bekerja.
Sebagai contoh, seseorang yang memperoleh penghasilan Rp15 juta per bulan menjelang pensiun dapat menggunakan Rp12 juta per bulan sebagai perkiraan awal kebutuhan hidup.
Pendekatan ini didasarkan pada asumsi bahwa sebagian pengeluaran dapat berkurang setelah pensiun. Seseorang mungkin tidak lagi memiliki cicilan rumah jika sudah lunas atau tidak perlu mengeluarkan biaya transportasi untuk bekerja.
Namun, kebutuhan selama pensiun tidak selalu lebih rendah. Biaya kesehatan dapat meningkat seiring bertambahnya usia. Seseorang juga mungkin ingin bepergian, membantu anak, atau memenuhi kebutuhan anggota keluarga lainnya.
Karena itu, aturan 80 persen sebaiknya digunakan sebagai perkiraan awal, bukan angka mutlak. Cara yang lebih sesuai adalah menyusun anggaran berdasarkan kebutuhan rumah tangga, kondisi tempat tinggal, biaya kesehatan, dan rencana hidup setelah pensiun.
Kelima metode tersebut dapat membantu menentukan target awal. Namun, jumlah dana yang sebenarnya dibutuhkan tetap bergantung pada beberapa faktor berikut.
Usia pensiun. Semakin dini seseorang berhenti bekerja, semakin lama masa hidup yang perlu dibiayai dari tabungan dan investasi. Waktu untuk mengumpulkan dana juga menjadi lebih pendek dibandingkan dengan orang yang bekerja lebih lama.
Gaya hidup. Kebutuhan dana akan berbeda antara seseorang yang ingin menjalani kehidupan sederhana di rumah dan orang yang berencana sering bepergian. Perkiraan pengeluaran perlu disesuaikan dengan aktivitas yang direncanakan.
Kesehatan. Biaya pemeriksaan, obat-obatan, dan perawatan perlu diperhitungkan. Dana cadangan juga penting untuk mengantisipasi pengeluaran kesehatan yang tidak dapat dipastikan sejak awal.
Utang dan pengeluaran tetap. Cicilan rumah, kendaraan, atau kewajiban keuangan lainnya dapat membebani pendapatan saat pensiun. Jika memungkinkan, menyelesaikan utang tertentu sebelum pensiun dapat membantu mengurangi pengeluaran rutin.
Sumber pendapatan setelah pensiun. Dana pensiun tidak selalu harus berasal dari tabungan pribadi. Seseorang mungkin memperoleh manfaat BPJS Ketenagakerjaan, dana pensiun perusahaan, pendapatan sewa properti, atau hasil investasi. Seluruh sumber tersebut perlu diperhitungkan agar target tabungan pribadi lebih realistis.
Bagi pekerja di Indonesia, manfaat BPJS Ketenagakerjaan dapat menjadi salah satu komponen dalam perencanaan keuangan hari tua. Namun, peserta perlu memahami perbedaan antara Jaminan Hari Tua (JHT) dan Jaminan Pensiun (JP).
JHT merupakan manfaat uang tunai yang berasal dari akumulasi iuran dan hasil pengembangannya, dengan pembayaran sesuai ketentuan program. Sementara itu, JP bertujuan memberikan penghasilan ketika peserta kehilangan atau mengalami pengurangan pendapatan akibat memasuki usia pensiun atau kondisi lain yang diatur dalam program.
Memahami perbedaan kedua program tersebut membantu pekerja memperkirakan manfaat yang mungkin diterima dan menghitung kebutuhan yang masih harus dipenuhi melalui tabungan atau investasi pribadi.
Pekerja yang tidak memiliki program pensiun dari perusahaan juga perlu mempertimbangkan sumber pendapatan alternatif untuk masa tua. Perencanaan dapat dimulai dengan menghitung kebutuhan bulanan, memeriksa manfaat yang tersedia, dan menyisihkan sebagian penghasilan secara konsisten.
Setelah memperkirakan kebutuhan, langkah berikutnya adalah menyusun strategi agar target dapat tercapai.
Pertama, buat anggaran kebutuhan hidup setelah pensiun. Hitung pengeluaran untuk makanan, tempat tinggal, listrik, transportasi, kesehatan, dan kebutuhan keluarga. Perhitungkan pula inflasi karena biaya hidup dapat meningkat selama bertahun-tahun.
Kedua, mulai menyisihkan uang secara rutin. Menabung tidak harus menunggu penghasilan besar. Alokasi dana dapat ditingkatkan secara bertahap ketika penghasilan bertambah atau pengeluaran berkurang.
Ketiga, periksa manfaat program pensiun yang tersedia. Evaluasi manfaat BPJS Ketenagakerjaan dan program pensiun perusahaan jika diikuti. Langkah ini membantu memperkirakan kebutuhan yang harus dipenuhi dari tabungan pribadi.
Keempat, evaluasi target secara berkala. Perubahan penghasilan, jumlah tanggungan, kondisi kesehatan, dan rencana usia pensiun dapat memengaruhi jumlah dana yang dibutuhkan. Peninjauan berkala membantu memastikan rencana tetap sesuai dengan kondisi keuangan.
Kelima, pertimbangkan bantuan perencana keuangan jika kesulitan menghitung kebutuhan atau menentukan strategi investasi. Bantuan profesional dapat membantu menyusun perencanaan yang sesuai dengan profil risiko dan kondisi keuangan.
Pada akhirnya, tidak ada satu angka yang menjamin seseorang dapat menjalani masa pensiun dengan nyaman. Besarnya dana yang dibutuhkan bergantung pada kebutuhan hidup, sumber pendapatan, dan berapa lama dana tersebut harus menopang kehidupan.
Karena itu, langkah penting yang dapat dilakukan sejak sekarang adalah menghitung perkiraan pengeluaran, mengenali sumber pendapatan saat pensiun, dan membangun kebiasaan menabung secara konsisten. Semakin dini perencanaan dimulai, semakin panjang waktu yang tersedia untuk mempersiapkan kebutuhan hari tua.
Cek Berita dan Artikel yang lain di Harian Jogja, dan edisi cetak versi elektronik kami hadir di Epaper Harian Jogja.


Simak daftar lengkap jalur Trans Jogja aktif beserta tarif terbaru dan sistem pembayaran nontunai di Yogyakarta.
Distribusi mobil PHEV di Indonesia naik 209,5% menjadi 10.264 unit pada Januari-September 2026. BYD M6 DM-i memimpin dengan 5.121 unit.
Aplikasi WhatsApp palsu sempat meraih 500.000 unduhan di Play Store. Kenali ciri-cirinya dan cara menghindari aplikasi tiruan.
BSU 2026 sebesar Rp900 ribu disiapkan untuk 13,3 juta pekerja. Simak batas gaji, syarat penerima, dan cara mengecek informasi resmi.
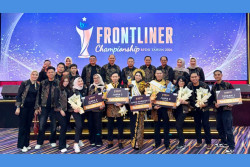
Dalam kompetisi yang menguji kompetensi, profesionalisme, serta kualitas pelayanan insan perbankan tersebut, Bank Jateng berhasil meraih podium
Selena Gomez mengaku kebiasaan menggunakan vape nikotin mengubah suaranya. Ia kini berusaha berhenti dan mengingatkan para penggemar.